Septiembre fue el mejor mes del año y el crédito ya está en la calle
Reporte de octubre con los datos de septiembre: 6.612 escrituras en CABA, el mejor mes de 2026, 1.256 con hipoteca y tasas que bajaron un punto. Qué significa si vendés, comprás o invertís, y qué pasa si no calificás para el banco.

En esta nota
- Los números de septiembre en una tabla
- ¿Cuántas propiedades se vendieron en septiembre?
- ¿Ya volvió el crédito hipotecario?
- ¿Bajaron o subieron los precios de los departamentos?
- ¿Cuánto sale alquilar y cuánto rinde?
- ¿Vuelve la obra nueva en Buenos Aires?
- Qué significa para vos
- Lo que viene
- Preguntas frecuentes
Septiembre fue el mejor mes de 2026 para el mercado inmobiliario de Buenos Aires. En la Ciudad se firmaron 6.612 escrituras, 9,2 % más que en agosto, y las operaciones con hipoteca llegaron a 1.256, la cifra más alta del año. Y el crédito, que el mes pasado era una promesa, ya está en la calle: las tasas bajaron un punto entre julio y septiembre y los bancos ya empezaron a prestar los fondos de la ANSES. Los precios, mientras tanto, casi no se movieron. Estos son los números del mes, con los datos publicados hasta el 26 de octubre de 2026.
Los números de septiembre en una tabla
| Indicador | Septiembre 2026 | Comparación |
|---|---|---|
| Escrituras de compraventa, CABA | 6.612 | +9,2 % contra agosto, -5,5 % interanual |
| Escrituras de compraventa, Provincia de Buenos Aires | 12.971 | +6 % contra agosto, -10 % interanual |
| Escrituras con hipoteca, CABA | 1.256 | +18,6 % contra agosto, -15,5 % interanual |
| Actos hipotecarios, Provincia de Buenos Aires | 1.823 | +12 % contra agosto, -25 % interanual |
| Monto promedio por escritura, CABA | USD 120.106 | +3 % interanual en dólares |
| Créditos hipotecarios otorgados, todo el país | Unos 3.600 | 20.900 en el año, -37 % interanual |
| Tasa promedio ofrecida, créditos UVA | 7,7 % + UVA | 8,7 % en julio |
| Precio de publicación, CABA | USD 2.484 por m² | +0,3 % mensual, +1,4 % en 2026 |
| Precio real de cierre, CABA | USD 2.097 por m² | -2,5 % mensual, -0,4 % interanual |
| Diferencia entre publicación y cierre, CABA | -4,75 % | -4,79 % en agosto |
| Precio de publicación, GBA Norte | USD 2.426 por m² | +0,4 % mensual, +2,4 % en 2026 |
| Alquiler de un 2 ambientes, CABA | $898.154 por mes | +1,3 % mensual, +28,7 % interanual |
| Alquiler de un 2 ambientes, GBA Norte | $826.916 por mes | +0,9 % mensual, +14,9 % en 2026 |
| Rentabilidad bruta del alquiler, CABA | 5,70 % anual | 17,5 años de repago |
| Inflación (IPC) | 1,9 % mensual | 23,6 % acumulada en 2026 |
Datos publicados hasta el 26 de octubre de 2026. Cada dato corresponde al último mes informado por su fuente. Elaboración propia sobre las fuentes citadas al pie.
¿Cuántas propiedades se vendieron en septiembre?
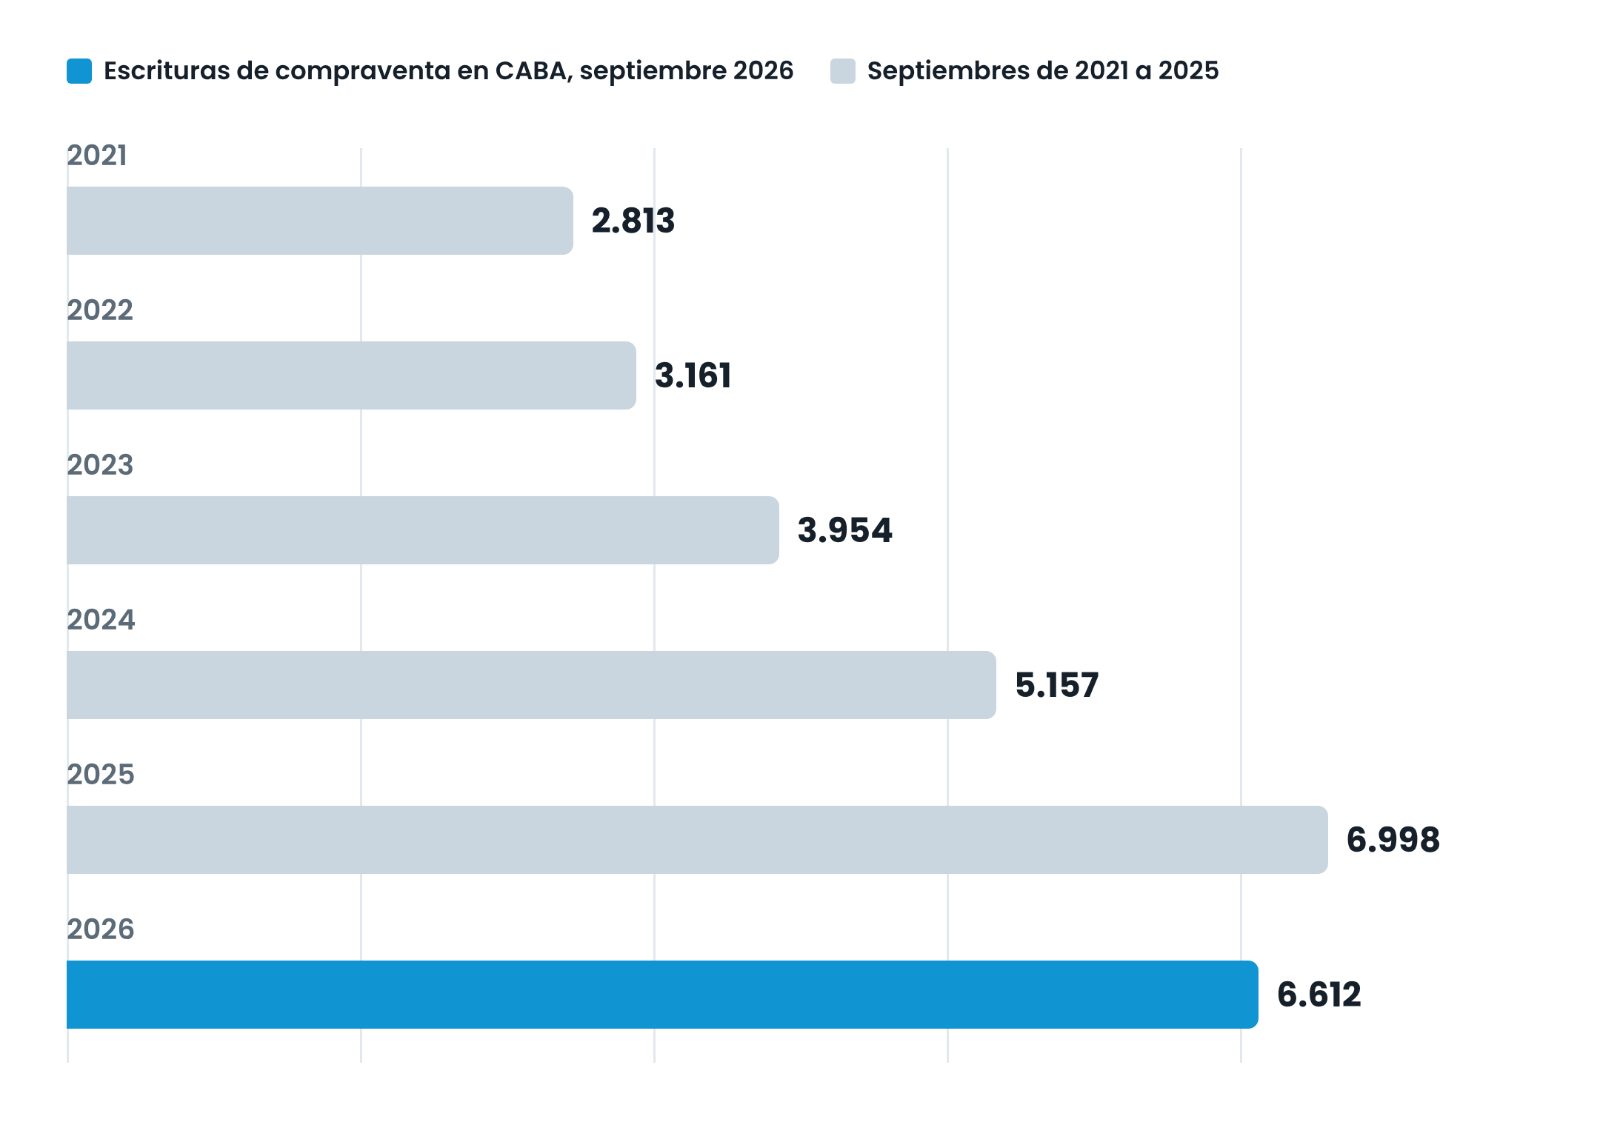
En septiembre se firmaron 6.612 escrituras de compraventa en la Ciudad de Buenos Aires, 9,2 % más que en agosto (6.055) y la cantidad más alta de 2026. Contra septiembre de 2025, que había sido un mes excepcional, la baja es de 5,5 %. Pero mirado en perspectiva, el número es alto: más que duplica el septiembre de 2021 y es el segundo mejor septiembre de los últimos seis años. El Colegio de Escribanos porteño lo ubicó entre los mejores septiembres de las últimas dos décadas. En los primeros nueve meses del año van 48.195 escrituras, apenas 2,7 % menos que en 2025.
En la Provincia de Buenos Aires hubo 12.971 compraventas, 6 % más que en agosto y 10 % menos que un año antes.
El monto promedio de cada escritura en CABA fue de USD 120.106, 3 % más en dólares que en septiembre de 2025 (en agosto había caído 2,7 %). Como los precios por m² no subieron, la lectura es que se están vendiendo propiedades un poco más grandes o mejor ubicadas.
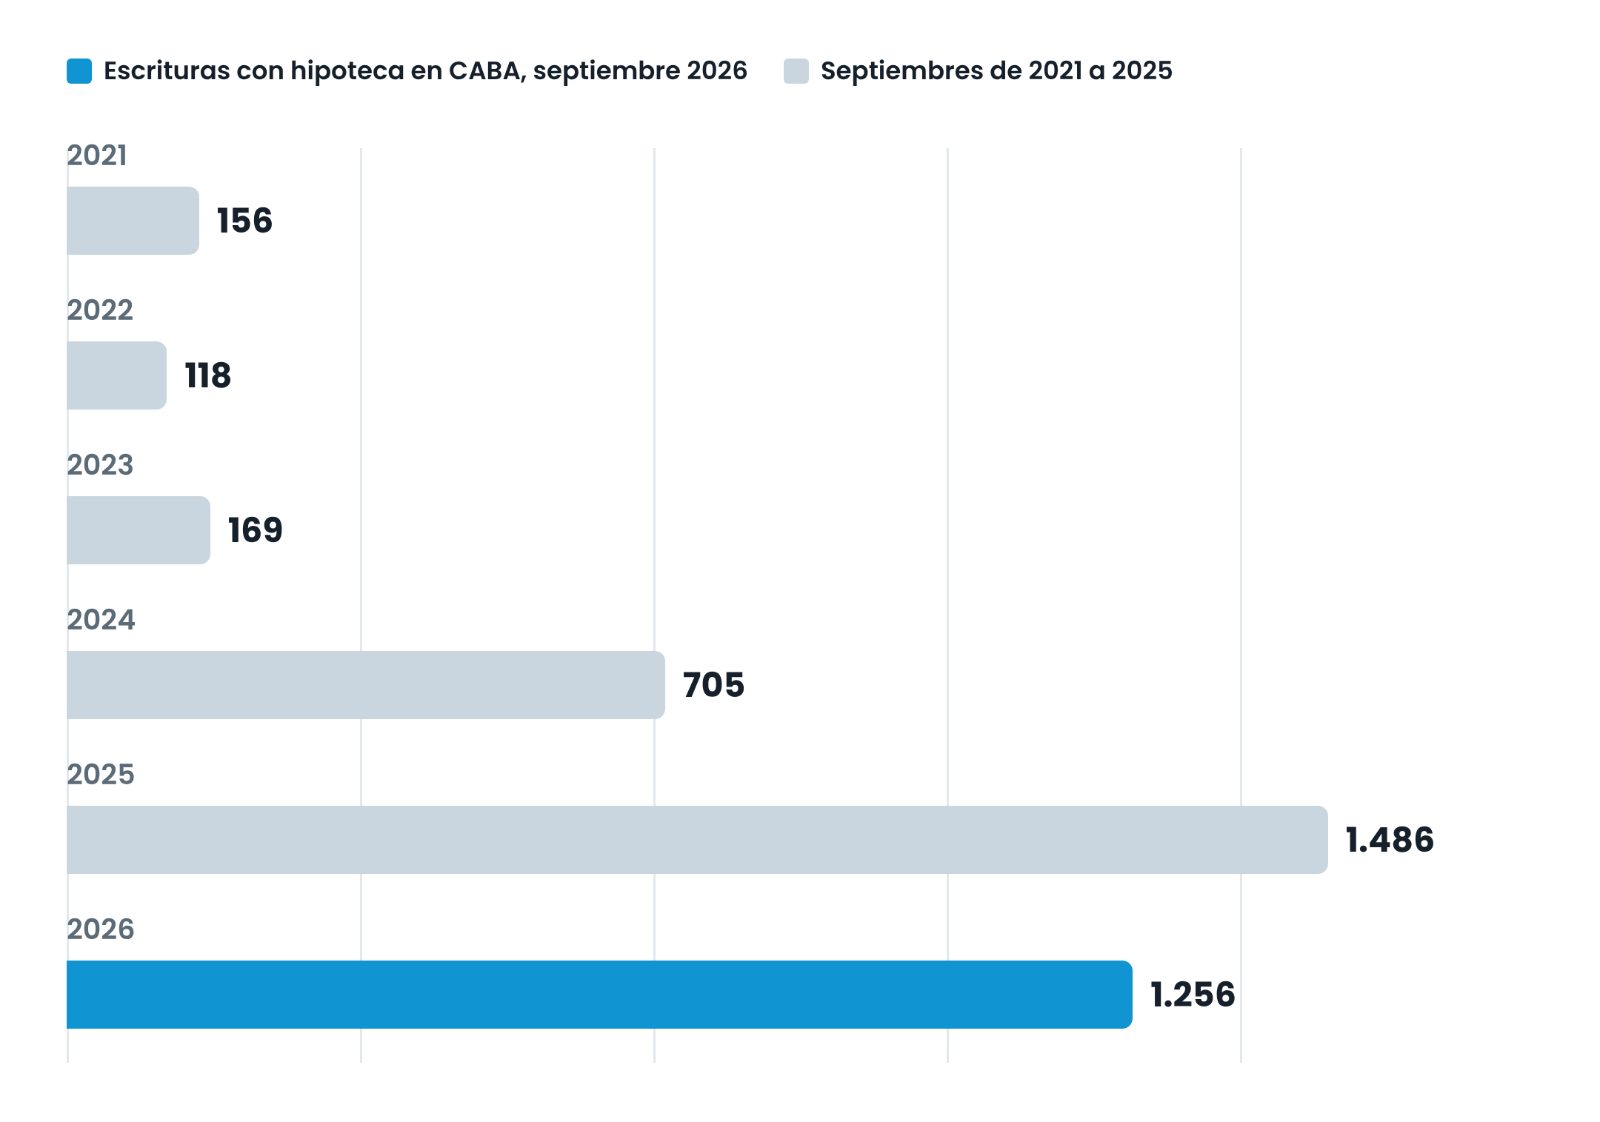
| Septiembre de cada año | Escrituras de compraventa, CABA | Escrituras con hipoteca, CABA |
|---|---|---|
| 2021 | 2.813 | 156 |
| 2022 | 3.161 | 118 |
| 2023 | 3.954 | 169 |
| 2024 | 5.157 | 705 |
| 2025 | 6.998 | 1.486 |
| 2026 | 6.612 | 1.256 |
Fuente: Colegio de Escribanos de la Ciudad de Buenos Aires, informes mensuales de septiembre de cada año.
¿Ya volvió el crédito hipotecario?
Está volviendo, y septiembre fue el mes en que se empezó a notar. En CABA se firmaron 1.256 escrituras con hipoteca, 18,6 % más que en agosto y casi una de cada cinco operaciones. La caída interanual, que en julio era de 31,2 %, se achicó a 15,5 %. En Provincia hubo 1.823 actos hipotecarios, 12 % más que en agosto. Para dimensionarlo: en septiembre de 2023 hubo 169 escrituras con hipoteca en CABA, y en el de 2021, 156. Hoy son ocho veces más.
En todo el país se otorgaron unos 3.600 créditos hipotecarios en septiembre, según el Observatorio Federal de Acceso a la Vivienda (OFAVA), contra un piso de menos de 1.500 en el otoño. En el año van 20.900, todavía 37 % menos que en 2025. El monto prestado, según el relevamiento de prensa sobre datos del BCRA, rondó los USD 280 millones, contra USD 242 millones en agosto.
Lo que más cambió es el precio del crédito. La tasa promedio ofrecida bajó de 8,7 % a 7,7 % más UVA entre julio y septiembre. Los bancos privados pasaron de 9,5 % a 8 %, los públicos de 7,4 % a 7,2 %, y la tasa que efectivamente se firma ronda el 7 %.
| Tasa promedio ofrecida, créditos UVA | Julio 2026 | Septiembre 2026 |
|---|---|---|
| Todos los bancos | 8,7 % | 7,7 % |
| Bancos privados | 9,5 % | 8,0 % |
| Bancos públicos | 7,4 % | 7,2 % |
Fuente: OFAVA, Monitor de asequibilidad de la vivienda, octubre 2026.
Detrás de la baja están los fondos de la ANSES: el Estado ya les prestó $400.000 millones a los bancos en dos licitaciones (septiembre y octubre) para que los vuelquen en hipotecas a familias, con un tope de UVA + 7,5 % y plazos de 15 años o más. El Banco Nación ya otorgó los primeros 210 créditos con esa plata, y el resto de los bancos tiene 90 días para colocarla. En la segunda ronda se amplió el destino: ya no es sólo para la primera vivienda, sino para vivienda única o de uso permanente, lo que suma a quien tiene una propiedad que no puede usar.
Si vas a comprar con crédito, lo primero es saber si la propiedad es apto crédito. Encontrás más en nuestras notas sobre créditos hipotecarios.
¿Y si no califico para un crédito bancario?
Hay otra puerta, que no pasa por el banco: la financiación del propio desarrollador en los proyectos en construcción. Funciona así: pagás un anticipo de entre 15 % y 30 % del valor, en general en dólares, y el resto en cuotas en pesos que se ajustan por el índice de la Cámara Argentina de la Construcción (CAC) mientras dura la obra, por lo general dos a cuatro años. Algunos proyectos extienden las cuotas después de la entrega, y los hay con 36 cuotas durante la obra y otras 36 después de la posesión.
La diferencia con el banco está en los requisitos. No hay relación cuota-ingreso del 25 %, la evaluación es caso por caso y suelen entrar monotributistas, freelancers y quienes tienen ingresos que el banco no computa. Para un departamento de USD 100.000, un hipotecario bancario pide unos USD 30.000 entre anticipo y gastos; en un proyecto en pozo se puede entrar con la mitad. Y las primeras etapas suelen tener el precio más bajo del proyecto, porque es cuando el desarrollador necesita fondear la obra.
| Crédito bancario | Financiación del desarrollador | |
|---|---|---|
| Qué comprás | Propiedad terminada y apto crédito | Unidad en construcción |
| Anticipo | 20 % a 30 % más gastos | 15 % a 30 %, a veces en partes |
| Cuotas | En pesos, ajustadas por UVA, hasta 30 años | En pesos, ajustadas por CAC, durante la obra (2 a 4 años) |
| Requisitos | Cuota hasta 25 % del ingreso, ingresos en blanco | Caso por caso, más flexible |
| Cuándo te mudás | Al escriturar | Al terminar la obra |
| El riesgo a mirar | La tasa y tu ingreso en el tiempo | El constructor: plazos, terminación y respaldo |
Con los tickets de entrada a pozo en CABA arrancando en USD 71.000 en Barrio Norte, USD 80.000 en Villa Crespo y USD 106.000 en Palermo, es una opción real para quien quedó afuera del banco. La clave es elegir bien a quién le comprás: historial de obras entregadas, fideicomiso y plazos por escrito.
¿Bajaron o subieron los precios de los departamentos?
Los precios de publicación siguen quietos. Un departamento en CABA se publicó en septiembre a USD 2.484 por m², 0,3 % más que en agosto. Fue la mayor suba mensual del año, y aun así en 2026 el precio acumula sólo 1,4 %. Está 11,3 % por debajo del máximo histórico.
El precio real de cierre, el que sale de operaciones concretadas, fue de USD 2.097 por m², 2,5 % menos que en agosto y 0,4 % menos que en septiembre de 2025. Las operaciones cerraron 4,75 % por debajo del precio publicado, casi igual que en agosto (4,79 %). Un mes con más escrituras y un precio de cierre más bajo dice algo claro: se vendió lo que estaba bien tasado.
| Tipología | Precio de cierre por m², CABA | Precio de publicación de referencia |
|---|---|---|
| Monoambiente | USD 2.211 | USD 110.000 (40 m²) |
| 2 ambientes | USD 2.118 | USD 131.000 (50 m²) |
| 3 ambientes | USD 2.038 | USD 180.000 (70 m²) |
Precio de cierre: índice m² Real de la Universidad del CEMA (UCEMA). Precio de referencia: Zonaprop Index. Septiembre 2026.
Por barrio, los precios de publicación más altos entre los barrios con más oferta están en Palermo, Belgrano y Recoleta. Los más accesibles siguen siendo Lugano, Nueva Pompeya y La Boca.
| Barrio | Precio de publicación por m² |
|---|---|
| Palermo | USD 3.393 |
| Belgrano | USD 2.907 |
| Recoleta | USD 2.688 |
| La Boca | USD 1.621 |
| Nueva Pompeya | USD 1.494 |
| Lugano | USD 1.071 |
Departamentos en venta, septiembre 2026. Fuente: Zonaprop Index.
En el conurbano, GBA Norte se publicó a USD 2.426 por m², 0,4 % más que en agosto y 2,4 % más en el año, la zona que más subió en 2026. Un 2 ambientes de 50 m² ronda los USD 119.000 y un 3 ambientes de 70 m², USD 180.000. GBA Sur quedó en USD 1.673 y GBA Oeste, en USD 1.570, con tres meses seguidos de baja.
¿Cuánto sale alquilar y cuánto rinde?
Un 2 ambientes en CABA se publicó a $898.154 por mes en septiembre, 1,3 % más que en agosto. En el año los alquileres subieron 20,8 %, otra vez por debajo de la inflación acumulada (23,6 %). En GBA Norte, un 2 ambientes se publicó a $826.916, con una suba de 14,9 % en el año, bastante más lejos de la inflación. Si tenés un contrato que actualiza en noviembre, en aumento de alquileres de noviembre 2026 está cuánto sube según el índice, y en la calculadora de alquileres podés hacer tu cuenta.
La rentabilidad bruta del alquiler en CABA quedó en 5,70 % anual, igual que en agosto: 17,5 años de repago, 12,5 % menos que hace un año. En GBA Norte es de 5,56 % (18 años). Los barrios que más rinden siguen siendo Lugano y Parque Patricios.
¿Vuelve la obra nueva en Buenos Aires?
Los permisos dicen que sí. En el primer semestre de 2026 la Ciudad autorizó 1.317.559 m² de obra nueva, 16 % más que en el mismo período de 2025 y 63 % más que en 2024, en 967 permisos. Palermo concentra el 17 % de la superficie, por encima de su peso histórico (12 %), y junto con Belgrano, Núñez y Villa Urquiza suma más de un tercio de lo que se va a construir. Caballito, Villa Crespo y Flores explican casi un cuarto.
Las encomiendas de obra del Consejo Profesional de Arquitectura (CPAU), que anticipan los permisos, crecieron 15,9 % en el semestre, el segundo mejor primer semestre de su serie, con las obras medianas y grandes creciendo más que las chicas. Grupo Construya, que mide la venta de materiales (-0,65 % en septiembre, -2,9 % interanual, con la caída desacelerándose por segundo mes), dice que la superficie autorizada "está en recuperación". Y los nuevos créditos con fondos de la ANSES también financian construcción, ampliación y refacción, no sólo compra.
Qué significa para vos
Si vendés
Septiembre fue el mes con más compradores del año, y una parte creciente llega con crédito: casi una de cada cinco escrituras en CABA se firmó con hipoteca. Pero el precio de cierre bajó 2,5 % en el mismo mes en que más se vendió: se vendió lo que estaba bien tasado, y lo que no, sigue publicado. Si tu propiedad es apto crédito, los próximos meses suman gente que hasta ahora no podía comprar. Publicar con el precio de cierre correcto desde el primer día es lo que acorta la venta. Si todavía no sabés cuánto vale tu propiedad hoy, pedí una valuación sin cargo con operaciones cerradas de tu zona, no con avisos.
Si comprás
Sigue siendo un buen momento, pero la ventana se va cerrando. El margen de negociación está en 4,75 %, los precios de publicación acumulan sólo 1,4 % en el año y el de cierre bajó en septiembre. Al mismo tiempo, el crédito está más barato que hace tres meses (7,7 % contra 8,7 %) y los fondos de la ANSES recién empiezan a llegar a los bancos. Cuanta más gente compre con crédito, menos margen para negociar va a haber.
Si invertís
La rentabilidad bruta se sostiene en 5,70 % en CABA y en 7,1 % y 7,4 % en GBA Oeste y Sur, donde el m² es más barato. En CABA, el monoambiente sigue teniendo el precio de cierre por m² más alto (USD 2.211) y Lugano y Parque Patricios, la mejor relación alquiler-precio. Al proyectar, conviene ser prudente: por segundo año los alquileres suben menos que la inflación. Para quien entra en pozo con cuotas en pesos ajustadas por CAC, el alquiler de la unidad una vez entregada ayuda a pagar las cuotas que queden.
Lo que viene
Tres cosas para mirar en noviembre: cuántos bancos, además del Nación, empiezan a dar créditos con los fondos de la ANSES (tienen 90 días desde que recibieron la plata); si hay una tercera licitación (el programa prevé diez de $200.000 millones); y si las escrituras de octubre, que se publican hacia el 20 de noviembre, confirman que septiembre no fue un pico aislado.
Preguntas frecuentes
¿Cuántas escrituras se firmaron en septiembre de 2026 en CABA?
En septiembre de 2026 se firmaron 6.612 escrituras de compraventa en la Ciudad de Buenos Aires, 9,2 % más que en agosto y la cantidad más alta de 2026. De ese total, 1.256 se hicieron con hipoteca. En la Provincia de Buenos Aires hubo 12.971 compraventas.
¿Cuánto cuesta el metro cuadrado en CABA en octubre de 2026?
Con los últimos datos, de septiembre de 2026, el precio de publicación de un departamento en CABA es de USD 2.484 por m². El precio real de cierre, el que efectivamente se paga, es de USD 2.097 por m². En Palermo se publica a USD 3.393 por m² y en Belgrano, a USD 2.907.
¿Cuánto se negocia hoy sobre el precio publicado?
En septiembre de 2026 las operaciones en CABA cerraron, en promedio, 4,75 % por debajo del precio al que estaban publicadas. En agosto la diferencia fue de 4,79 %.
¿Qué tasa tienen hoy los créditos hipotecarios?
En septiembre de 2026 la tasa promedio ofrecida por los bancos fue de 7,7 % más UVA, contra 8,7 % en julio. Los bancos públicos ofrecen en promedio 7,2 % y los privados, 8 %. Los créditos con fondos de la ANSES no pueden superar UVA + 7,5 %. La tasa final depende de cada banco y de si cobrás el sueldo en esa entidad.
¿Ya se pueden pedir los créditos hipotecarios con fondos de la ANSES?
Sí. El Banco Nación ya otorgó los primeros 210 créditos con los fondos de la primera licitación, y los demás bancos adjudicados tienen hasta 90 días para colocar los suyos. Son para vivienda única o de uso permanente, a 15 años o más, con una tasa de hasta UVA + 7,5 % y un máximo de 150.000 UVA.
¿Se puede comprar un departamento sin crédito bancario?
Sí, en proyectos en construcción con financiación del propio desarrollador: un anticipo de entre 15 % y 30 % y cuotas en pesos ajustadas por el índice CAC durante la obra, por lo general dos a cuatro años. Los requisitos son más flexibles que los del banco y los tickets de entrada en CABA arrancan en unos USD 71.000. El riesgo a evaluar es el constructor: obras entregadas, fideicomiso y plazos por escrito.
¿Conviene vender ahora o esperar?
Si tu propiedad es apto crédito, los próximos meses pueden sumar compradores con financiamiento, y septiembre ya mostró que hay demanda. Esperar no sirve si el precio de publicación está por encima del mercado: en el mes que más se vendió, el precio de cierre bajó. Lo primero es saber cuánto vale hoy con operaciones cerradas comparables.
¿Te sirvió esta nota?
Recibí las próximas en tu mail
Cada quince días, las notas nuevas y el informe del mes. Sin spam.